Sensemakers ha voluto ribaltare la descrizione della mutazione nel mercato televisivo: non una migrazione dalla TV lineare al consumo on-demand e in streaming, ma come la trasformazione della funzione del televisore in porta d’accesso a un sistema più complesso e un’offerta più ampia.
Perno della trasformazione è la Connected TV (CTV) che a maggio 2026 ha raggiunto in Italia 35,4 milioni di individui, pari al 65,3% della popolazione televisiva, in crescita del 4,3% rispetto a maggio 2025, affermandosi come principale terreno di competizione tra offerta lineare e in streaming.
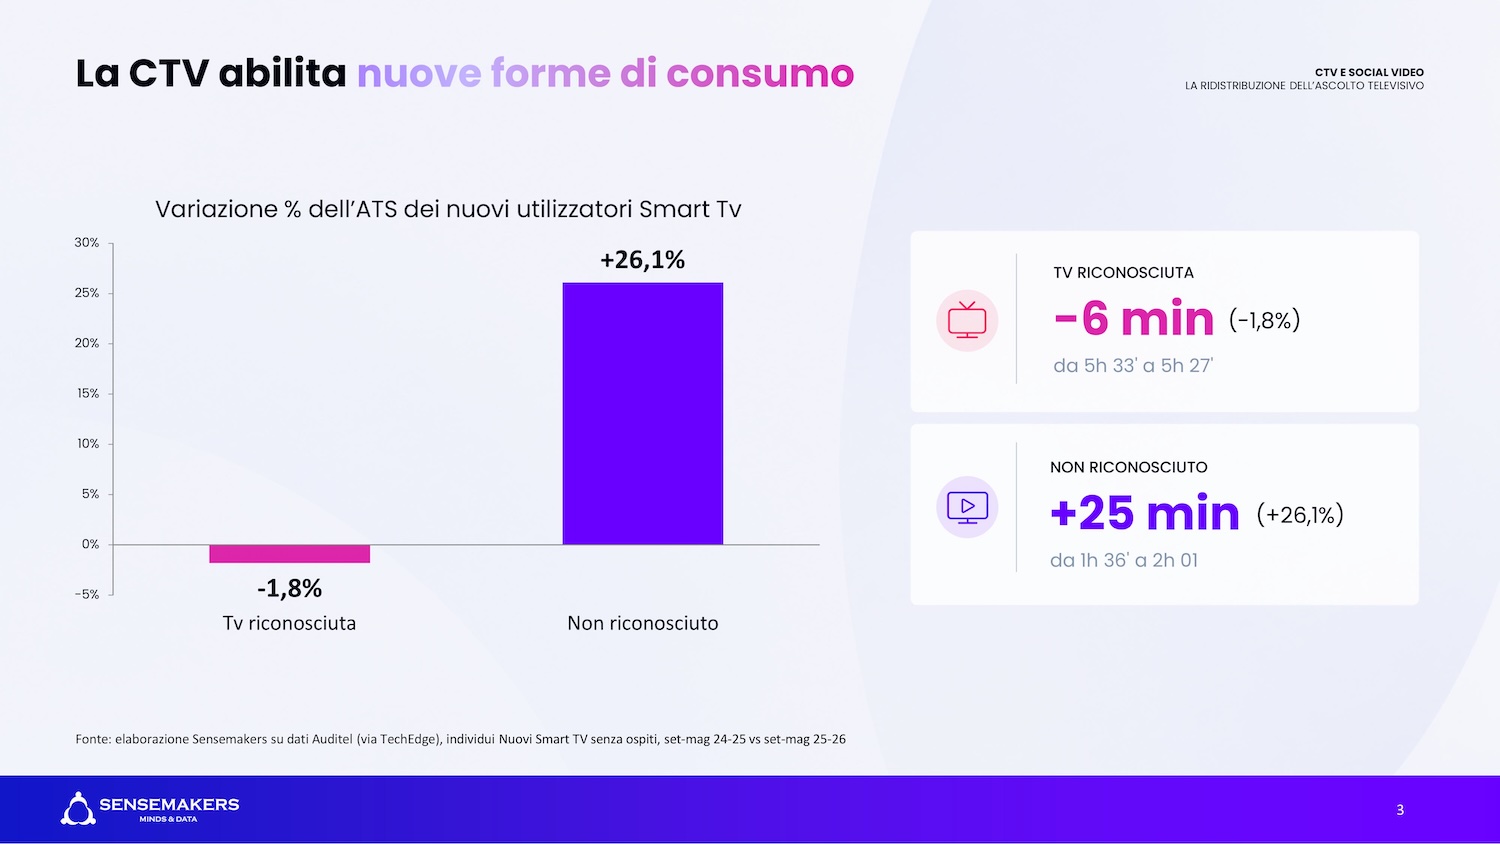
Destinazione d’uso. Chi possiede una CTV passa più tempo davanti allo schermo (7’ di tempo medio) e lo fa fruendo stabilmente di contenuti Riconosciuti (quelli che Auditel conta) per 5 ore e 27 minuti e di contenuti Non Riconosciuti (quelli che da Auditel non si fanno contare) per 2 ore e 1 minuto, con un incremento del 26% rispetto alla stagione televisiva precedente.
SVoD saturo. Un altro risultato dell’analisi di Sensemakers è la saturazione dello SVoD per un problema di valore percepito. Secondo le stime, 15 milioni di famiglie italiane sono abbonate ad almeno una piattaforma di streaming, con una distribuzione della spesa complessiva concentrata sui budget più contenuti (tra 20 e 30 euro al mese), mentre solo il 18,8% supera i 50 euro mensili e il 4,6% oltrepassa i 120 euro. Ma tra gli abbonati solo il 49,1% si dichiara fedele, il 25,5% si dice pronto a cambiare in base ai contenuti disponibili, il 19,4% attiva l’abbonamento solo quando serve un contenuto specifico.
Di più: solo il 12% degli utenti SVoD ritiene che la qualità percepita sia migliorata negli ultimi mesi, 5 pp in meno rispetto alla rilevazione precedente, il 68% la considera invariata e il 20% più scadente. Anche gli indicatori d’immagine si indeboliscono, il gradimento dei quattro principali operatori OTT cala del 7% e in generale la qualità del contenuto perde 4 pp.
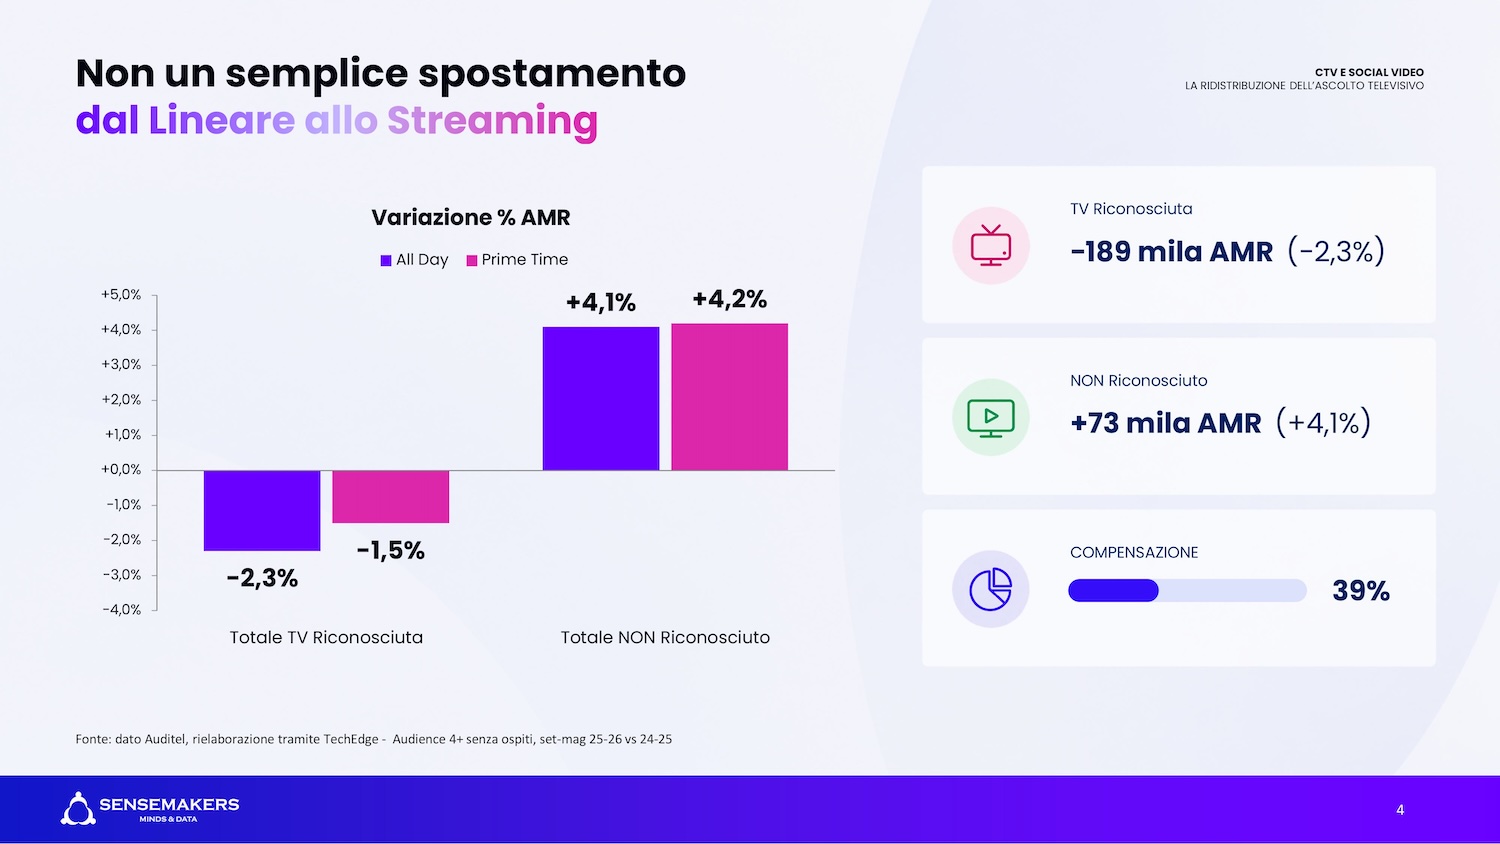
Trasferimenti di audience. Per Sensemakers, inoltre, la trasformazione dello scenario è evidenziata dal fatto che il Non Riconosciuto recupera solo in parte la perdita della TV Riconosciuta. Nella stagione 2025-26, nell’All Day, la TV Riconosciuta perde 189mila spettatori medi (-2,3%), mentre il Non Riconosciuto ne guadagna 73mila (+4,1%). Il saldo del totale TV resta negativo per 116mila spettatori, quindi solo il 39% della perdita della componente Riconosciuta viene compensato dalla crescita del Non Riconosciuto sul grande schermo.
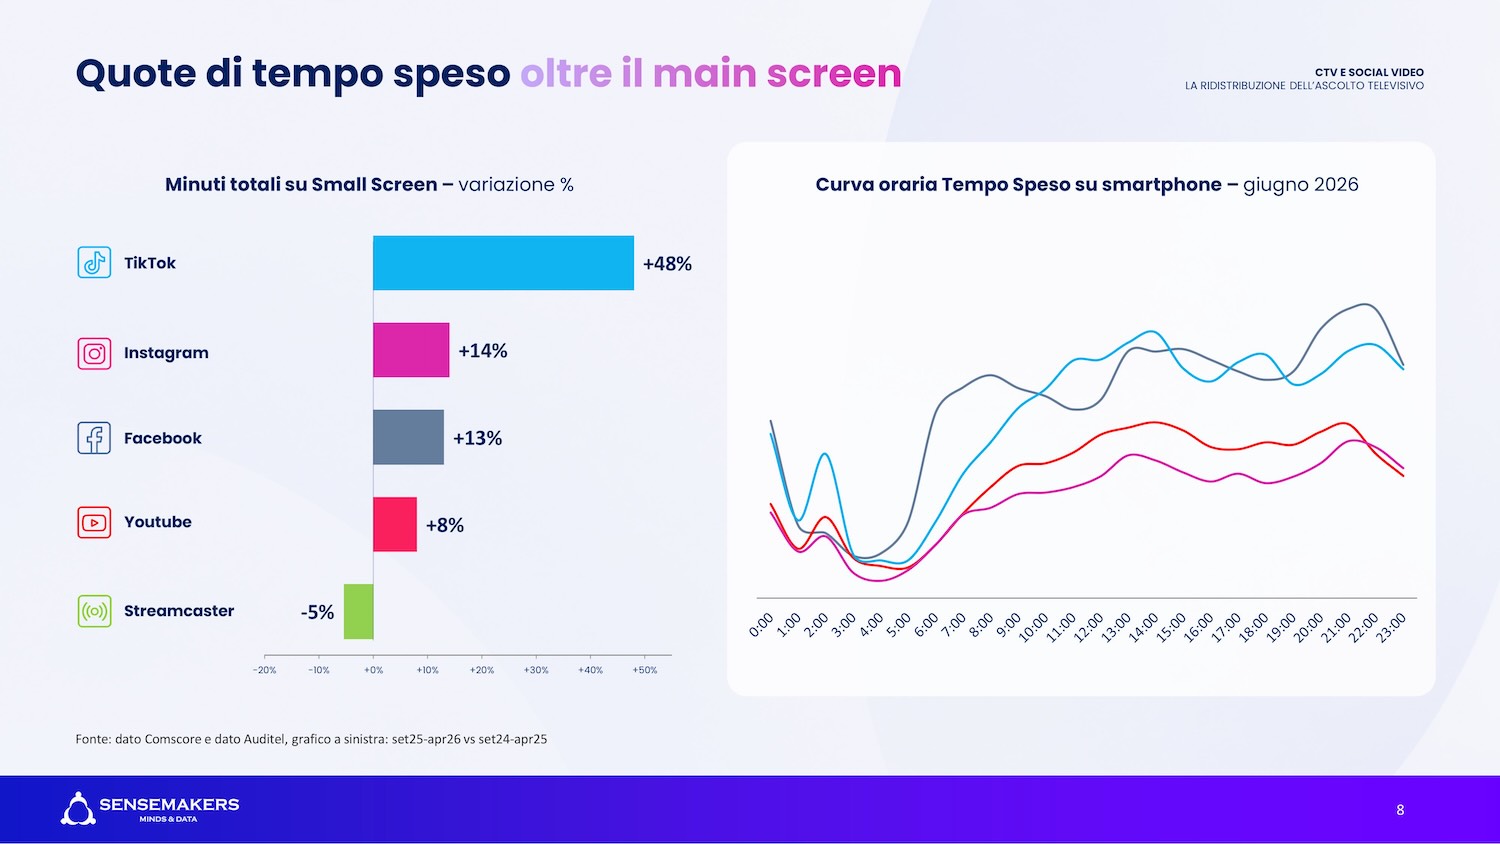
Dove vanno a finire gli ascolti? Per Sensemakers sui piccoli schermi degli smartphone, visto che il tempo trascorso su small screen mostra una crescita sempre più marcata, trainata dalle piattaforme social, deducendo quindi una progressiva frammentazione del consumo video e la funzione dei social anche come componente del percorso distributivo, e non solo canale promozionale. Emblematico, per la società di analisi, il caso di Rai e Sky. A luglio 2026, la TV pubblica raggiunge l’82,3% degli over 18 anni, digitale e social aggiungo 14 pp, portando la Total Reach al 96,3%; l’effetto è ancora maggiore sulle fasce 25-34 anni (digital e social + 30 pp) e 18-24 anni (contributo incrementale 20,5 pp). Per Sky il fenomeno è ancora più marcato, coerentemente con un posizionamento editoriale più legato a contenuti premium fruiti anche oltre il lineare.