Per la nuova edizione del report Media & Entertainment di Mediobanca, in Italia resiste il triumvirato Rai, Sky, Mediaset in un sistema in cui a livello internazionale lo streaming nel 2025 valeva oltre il 22% dei ricavi del settore, proiettato in crescita del 14,9% nel 2026.
Lo studio analizza i risultati finanziari dei principali operatori nazionali e internazionali, approfondendo le trasformazioni in atto nell’industria audiovisiva, il ruolo dell’intelligenza artificiale, le dinamiche competitive tra broadcaster tradizionali e operatori di servizi di streaming e il consolidamento internazionale.
Lo studio contiene anche un confronto tra i maggiori gruppi del servizio pubblico radiotelevisivo europeo e la loro evoluzione.
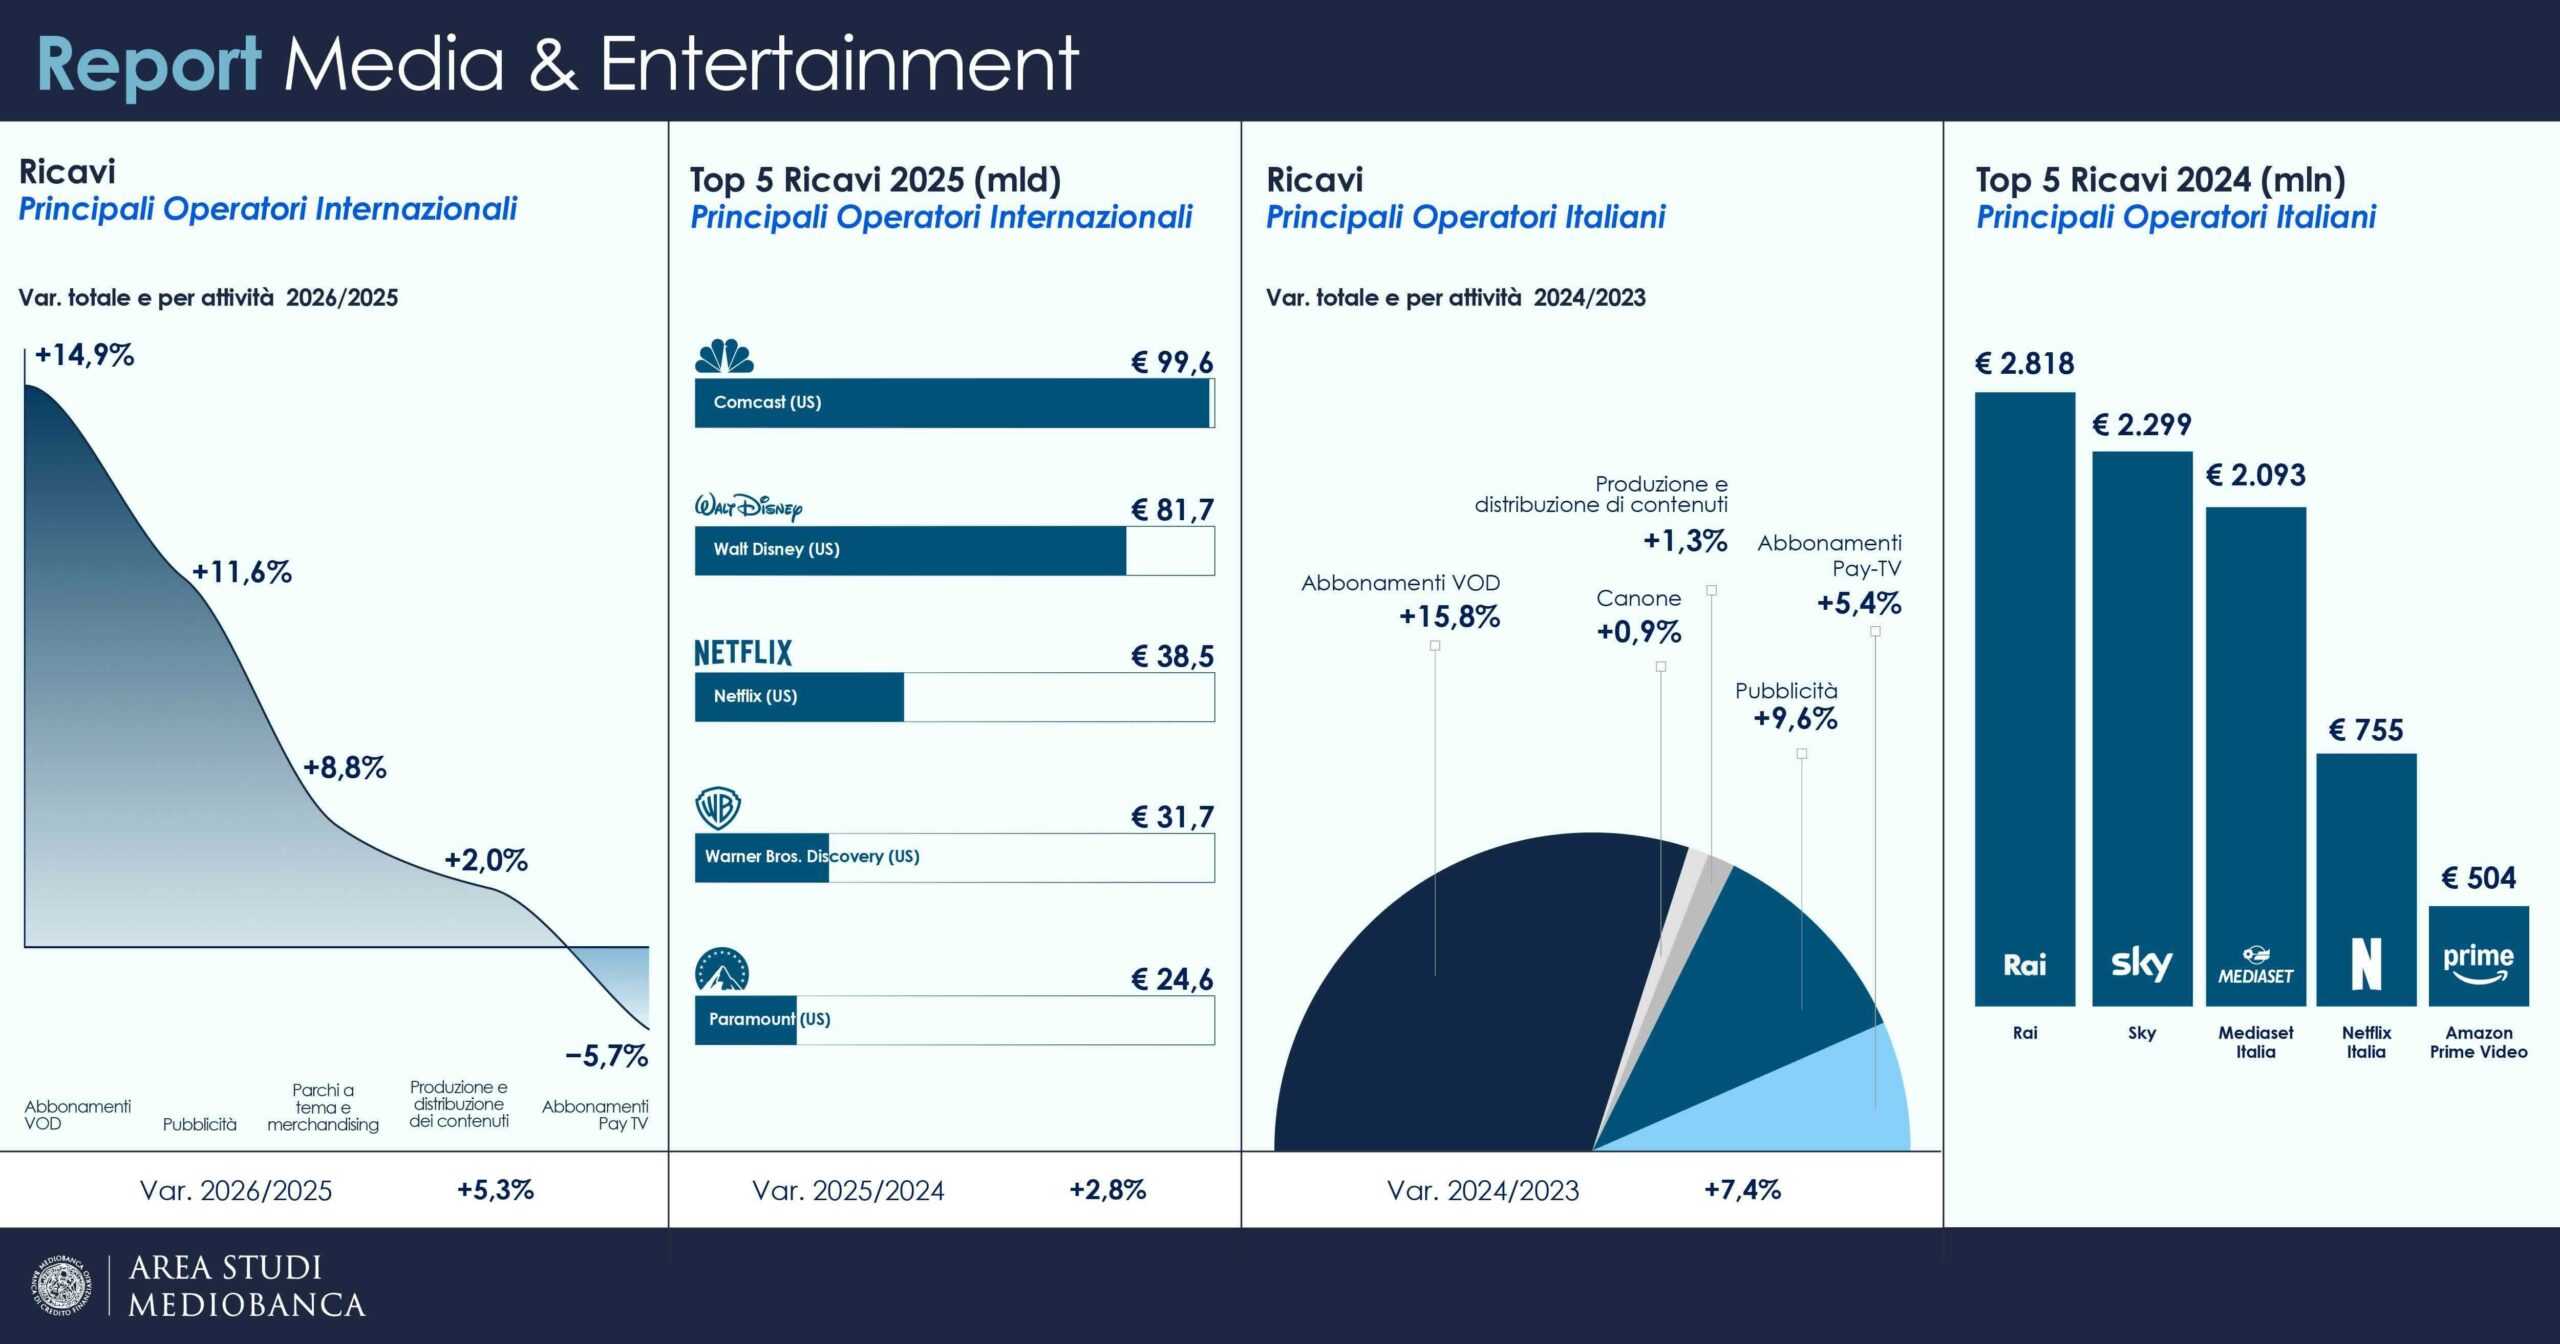
Predominio Usa. Nel 2025 il fatturato aggregato dei 25 principali gruppi internazionali privati del settore M&E ha raggiunto i 362,8 miliardi, in crescita del 2,8% sul 2024 e del 6,8% rispetto al 2022. L’84% dei ricavi continua a fare capo agli operatori statunitensi che mantengono la leadership mondiale del comparto: dei 25 maggiori player privati mondiali, 11 hanno sede negli USA, 10 in Europa.
Streaming motore di crescita. Lo streaming si conferma il principale motore di crescita del settore con ricavi da abbonamenti SVoD che rappresentano il 22,2% del giro d’affari complessivo e registrano l’incremento più sostenuto tra le principali linee di business (+13,4% sul 2024). In contrazione invece pubblicità (-4,1%), pay-TV tradizionale (-2,5%) e produzione e distribuzione di contenuti (-2,1%). Anche se rallenta, continua la crescita della base utenti delle piattaforme di streaming (+6,1% sul 2024), di cui Netflix ha la leadership globale con oltre 300 milioni di abbonati e il 27% del mercato SVoD mondiale. Seguono Amazon Prime Video, con oltre 200 milioni di utenti, e The Walt Disney Company che con Disney+ e Hulu supera i 196 milioni di sottoscrittori.
Consolidamento. Dopo l’acquisizione di Paramount da parte di Skydance, il completamento dell’operazione Canal+/MultiChoice e il rafforzamento di MFE in ProSiebenSat.1, il 2026 si caratterizza per ulteriori operazioni straordinarie. Tra queste, le offerte di acquisizione promosse da Paramount Skydance e Fox verso, rispettivamente, Warner Bros. Discovery e Roku. Operazioni che riflettono la ricerca di economie di scala, sottolinea Mediobanca, l’esigenza di rafforzare il posizionamento nello streaming e la centralità delle piattaforme nella distribuzione e monetizzazione dei contenuti.
Triumvirato italiano. Nel 2024 i ricavi aggregati dei principali operatori italiani nel settore M&E sono cresciuti del 7,4% sull’anno precedente, sostenuti dall’espansione dello SVoD (+15,8%), dalla crescita del mercato pubblicitario (+9,6%) e dalla ripresa della pay-TV tradizionale (+5,4%).
Il mercato continua a essere concentrato: Rai, Sky e Mediaset generano congiuntamente circa il 63% del fatturato complessivo, anche se la loro quota si riduce progressivamente per effetto dell’espansione delle piattaforme online (-5% rispetto al 2022). In termini di ricavi, Rai si conferma il primo operatore del settore, con 2,8 miliardi di euro (+4,7% sul 2023), seguita da Sky (2,3 mld; +8,6%) e Mediaset (2,1 mld; +6,9%).
Nel 2025 il settore radio-televisivo italiano raggiunge un giro d’affari di 9,6 miliardi di euro, in lieve aumento (+0,7%) rispetto all’anno precedente e quasi il 10% sopra i livelli del 2019. Sul fronte pubblicitario, le piattaforme digitali continuano a rafforzare la propria posizione, concentrando oltre il 66% degli investimenti pubblicitari nazionali.
Le prospettive per il 2026 indicano una crescita del 5,3%2 dei ricavi aggregati dei principali operatori internazionali M&E, trainata ancora una volta dall’espansione degli abbonamenti SVoD (+14,9%) che si confermano la componente più dinamica dell’industria. Attese performance positive anche per la raccolta pubblicitaria (+11,6%). In Italia il mercato dovrebbe mantenere una dinamica di crescita più moderata rispetto allo scenario internazionale.
L’Area Studi Mediobanca stima un incremento dei ricavi aggregati dei principali operatori M&E tra il 4% e il 5%, sostenuto dagli appuntamenti sportivi, dalla diffusione delle offerte AVoD, dei piani ad-supported e dei canali FAST.
Nella raccolta pubblicitaria tradizionale permangono segnali di debolezza: nel primo semestre 2026 il settore radiotelevisivo registra una flessione del 2,2%, che si amplia al 5,6% nel solo mese di giugno, con la televisione in calo del 2,1% nel semestre e la radio del 3,7%. Quanto all’IA, il suo ruolo sarà centrale nella capacità di monetizzare le audience attraverso la pubblicità.