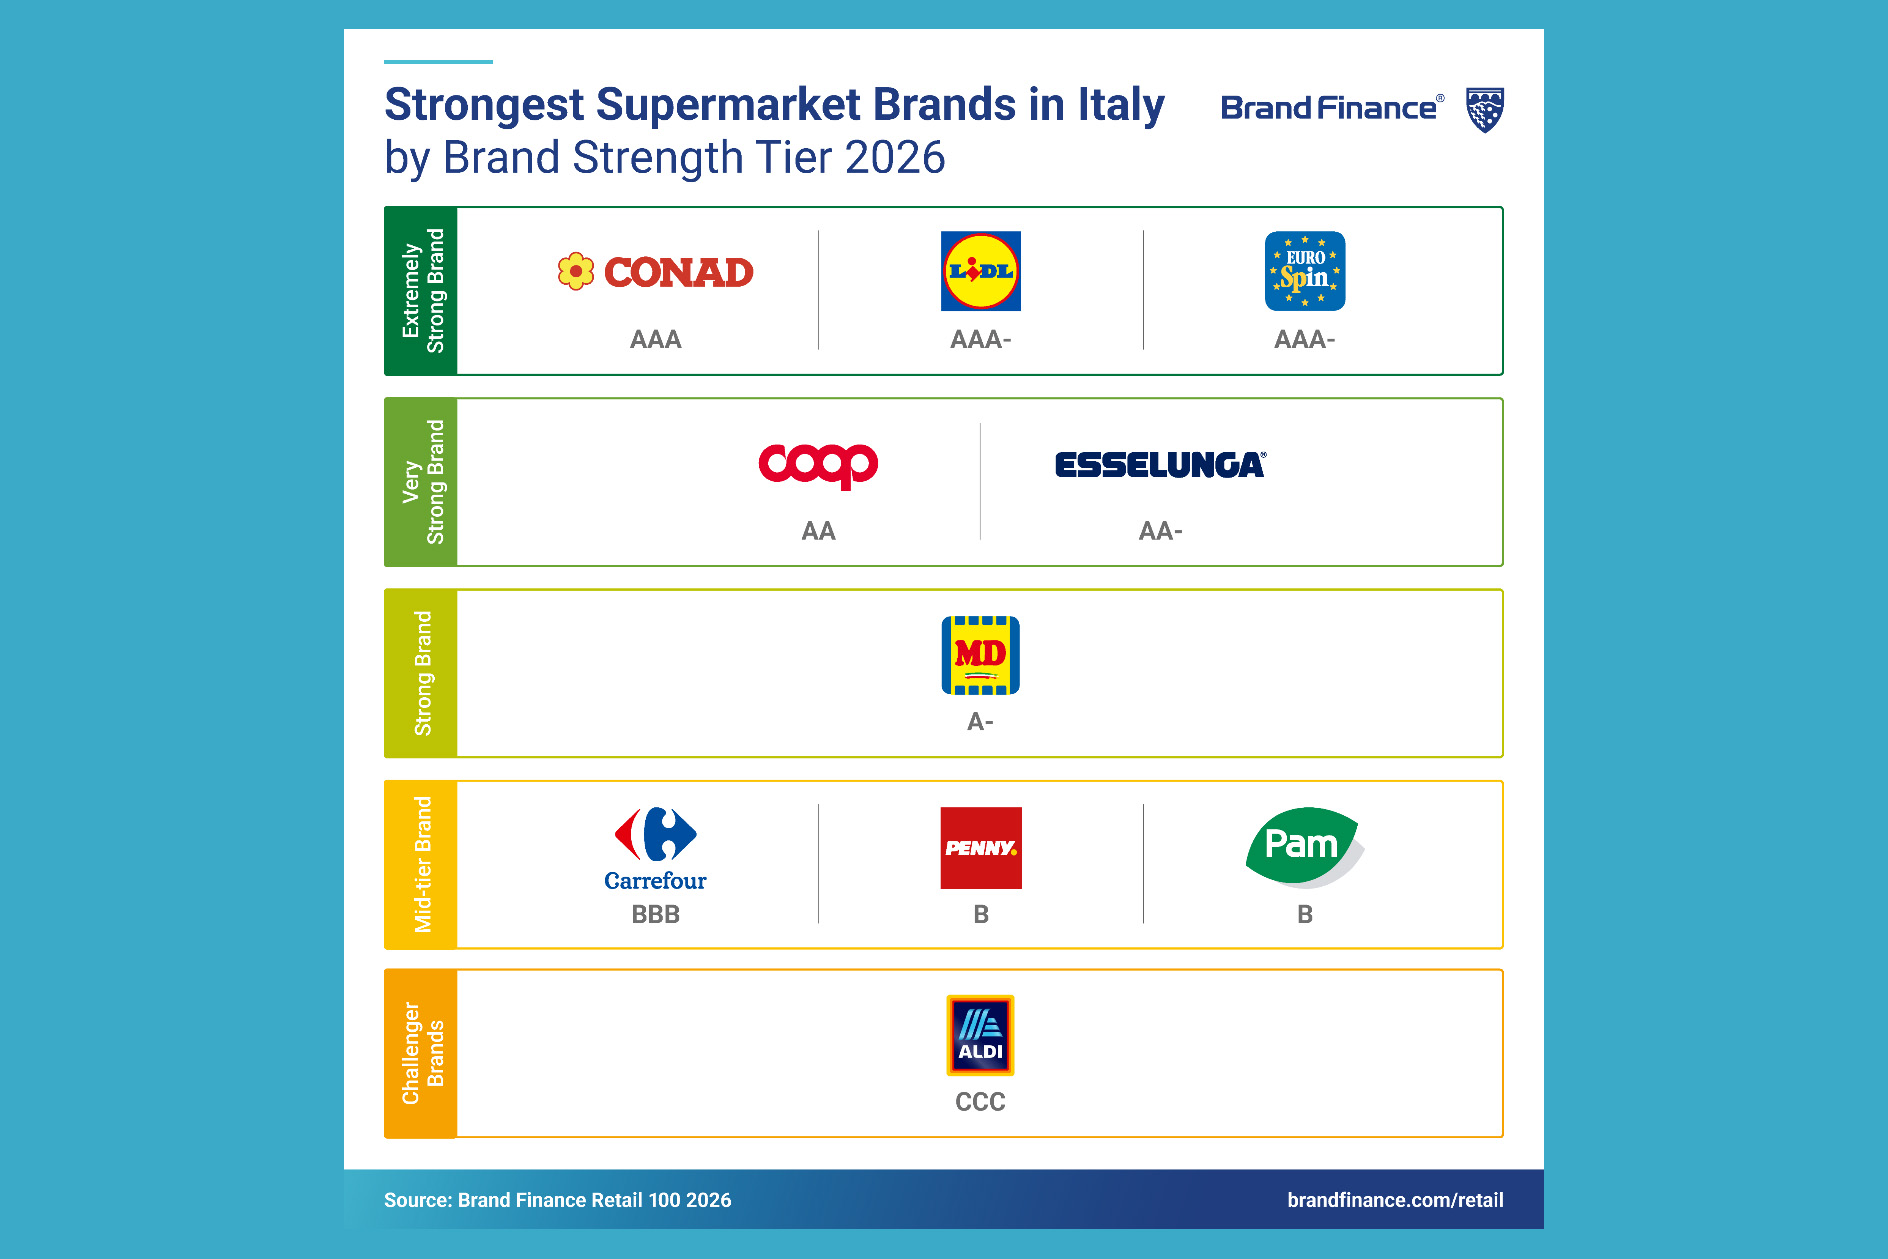
La classifica Brand Finance Retail 100 2026 assegna a Conad il rating AAA, davanti a Lidl ed Eurospin (AAA-). Coop ed Esselunga si collocano nella fascia dei marchi molto forti, mentre Carrefour scende a BBB. L’analisi evidenzia una crescente distanza tra fiducia nelle insegne e preferenza dei consumatori
Nella grande distribuzione italiana la fiducia è sempre più diffusa, ma non si traduce in fedeltà. Per quasi tutte le insegne cresce la quota di consumatori che le considera affidabili, mentre diminuisce quella di chi le indica come prima scelta. È il paradosso fotografato dall’analisi di Brand Finance sulla forza dei marchi dei supermercati in Italia: quando tutte le insegne sono considerate affidabili, la fiducia smette di essere un elemento distintivo e diventa un requisito minimo per entrare nel mercato delle preferenze.
Il risultato è un consumatore più disposto a cambiare insegna, anche in funzione delle offerte disponibili. Una tendenza alimentata da reti commerciali sempre più sovrapposte, assortimenti simili e promozioni frequenti, oltre che dall’abitudine al confronto maturata durante gli anni dei forti rincari. Il rischio per i brand è che il prezzo e il volantino diventino i principali criteri di scelta, a scapito del legame con l’insegna.
Tre leve per costruire la preferenza
Secondo Brand Finance, le insegne che resistono meglio alla perdita di fedeltà sono quelle che possono contare su un elemento distintivo riconoscibile. L’analisi individua tre modelli.
Conad fa leva sulla prossimità e su una presenza capillare sul territorio. È l’unica tra le grandi insegne a guadagnare in considerazione, mantenendosi nel ventaglio di scelta dei consumatori anche quando questi non sono fedeli a un solo supermercato.
Eurospin punta invece su una convenienza credibile e riconoscibile nel tempo, costruita anche durante la fase di forte inflazione. Una reputazione che si riflette in una preferenza rimasta quasi invariata.
La terza leva è la qualità: Esselunga e Conad sono le insegne per cui i consumatori dichiarano la maggiore disponibilità a pagare un prezzo superiore. Un elemento che permette di sottrarsi, almeno in parte, alla competizione esclusivamente promozionale.
Il caso Lidl evidenzia invece le difficoltà di chi ha costruito il proprio posizionamento sulla convenienza. L’insegna mantiene livelli elevati di fiducia e reputazione, ma perde terreno sulla preferenza. Quando il risparmio diventa una promessa condivisa da tutti, anche questo attributo rischia di perdere capacità distintiva.
La classifica dei supermercati per forza del brand
La graduatoria di Brand Finance colloca Conad al primo posto tra i supermercati italiani, con un rating AAA, nella categoria dei marchi estremamente forti. Seguono Lidl ed Eurospin, entrambi con AAA-.
Nella fascia dei marchi molto forti si trovano Coop (AA) ed Esselunga (AA-), mentre MD ottiene A-. Più indietro Carrefour, con BBB, Penny e Pam, entrambi con B. Aldi chiude la graduatoria nella categoria dei marchi challenger, con CCC.
La valutazione fotografa quindi posizionamenti differenti anche tra insegne che competono sugli stessi territori e sugli stessi consumatori. La forza del marchio non coincide necessariamente con la capacità di mantenere la preferenza: il caso Lidl, che conserva un’elevata reputazione ma perde terreno nella prima scelta, ne è un esempio.
Carrefour scende nella fascia intermedia in un anno di profonda trasformazione. La rilevazione è stata effettuata pochi mesi dopo l’annuncio della cessione delle attività italiane a NewPrinces. La rete passerà gradualmente allo storico marchio GS entro il 2028. Per Brand Finance, il rebranding rappresenterà una sfida soprattutto sul fronte della brand equity: trasferire al nuovo marchio la fiducia accumulata e, contemporaneamente, costruire nuove ragioni di preferenza.
La fiducia passa anche dalla gestione delle crisi
La capacità di mantenere la fiducia è tornata al centro dell’attenzione anche per gli attacchi informatici che nelle ultime settimane hanno colpito i sistemi di refrigerazione di supermercati in diversi Paesi europei, con episodi segnalati anche in Italia. Gli eventi non sono rilevati dall’indagine, i cui dati sono stati raccolti a novembre 2025, ma rappresentano un banco di prova per la reputazione delle insegne.
La gestione degli incidenti, la trasparenza e la tempestività delle comunicazioni diventano così componenti della relazione con i clienti. La fiducia, una volta conquistata, può essere compromessa rapidamente.
Il tema riguarda anche le scelte di marketing. Con l’inflazione tornata a salire – secondo le stime preliminari Istat, a ottobre 2026 ha raggiunto il 5,4% – la pressione sui prezzi rischia di spingere nuovamente le insegne verso sconti e promozioni. Ma, secondo Brand Finance, queste iniziative possono portare traffico nel breve periodo senza costruire una ragione per tornare.
Il lavoro sul brand deve quindi spostarsi dalla rassicurazione alla distintività. Anche la marca del distributore può contribuire a questo obiettivo, a condizione che esprima l’identità dell’insegna e non sia percepita soltanto come un’alternativa più economica ai prodotti industriali.
«La fiducia era il traguardo, oggi è il punto di partenza. Le insegne della grande distribuzione l’hanno conquistata quasi tutte, e proprio per questo non basta più a farsi scegliere», commenta Massimo Pizzo, senior consultant di Brand Finance. «Il lavoro sul marchio deve spostarsi dalla rassicurazione alla distintività: dare al cliente una ragione per preferire un’insegna, non solo per entrarci quando c’è l’offerta giusta».