Nel 2025 il mercato italiano cresce del 10% e raggiunge 805 milioni di euro, pari all’8% degli investimenti pubblicitari complessivi. Per il 2026 OBE stima un ulteriore +6%
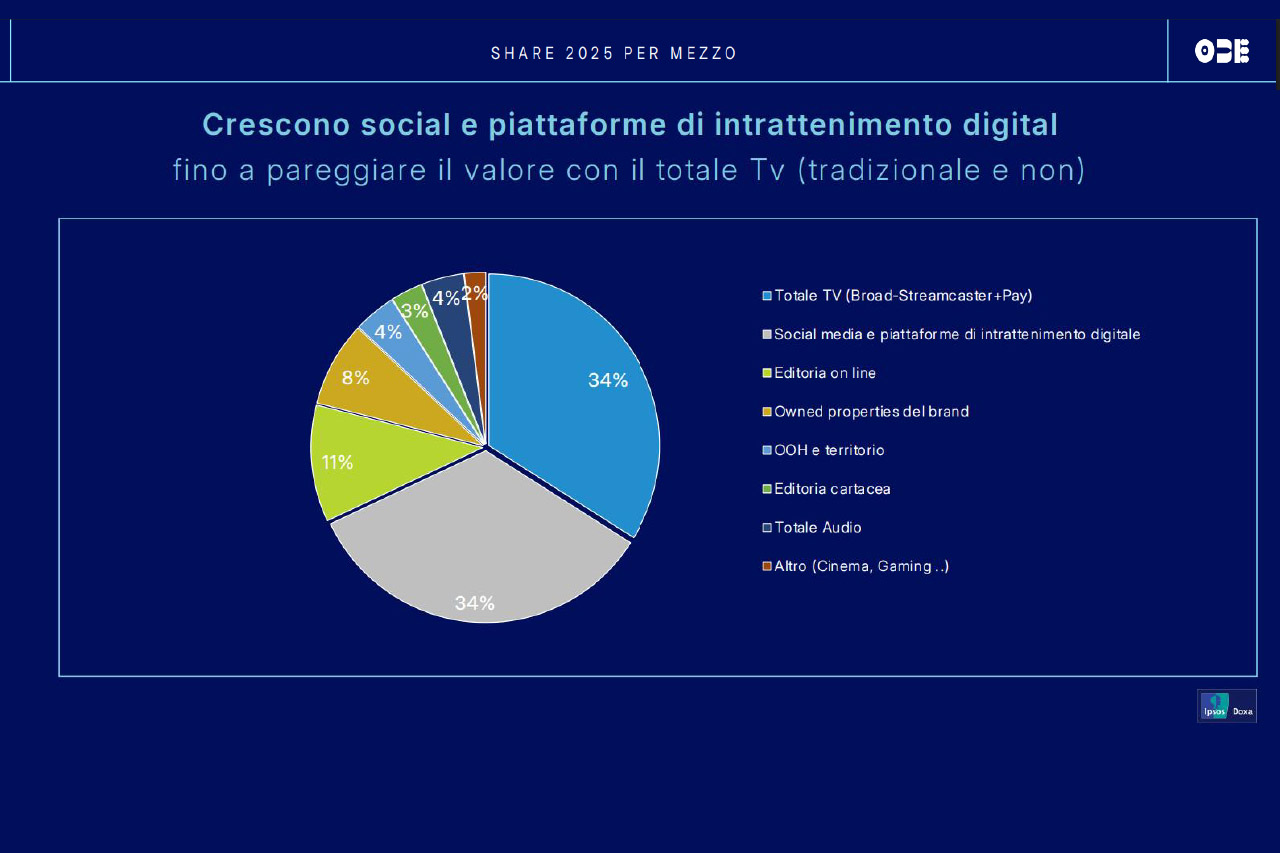
Il Branded Entertainment cambia anche nella distribuzione degli investimenti: nel 2025 social e piattaforme di intrattenimento digitale arrivano complessivamente al 34% del mercato, la stessa quota raggiunta dalla TV, considerando broadcaster, streamcaster e Pay TV.
È uno dei principali dati della ricerca “Stato del mercato Branded Entertainment 2025/2026”, realizzata da OBE – Osservatorio Branded Entertainment in collaborazione con Ipsos Doxa. Nel complesso, il mercato italiano vale 805 milioni di euro, in crescita del 10% rispetto al 2024 e pari all’8% degli investimenti pubblicitari complessivi.
Il peso crescente di social e piattaforme digitali modifica anche il ruolo del contenuto, che secondo l’analisi non è più pensato soltanto per essere visto, ma anche per essere vissuto, condiviso e reinterpretato dalle audience.
Alle due aree che guidano il mercato seguono l’editoria online, con l’11% degli investimenti, le owned properties dei brand con l’8%, OOH e attività sul territorio e i canali audio-only, entrambi al 4%, mentre l’editoria cartacea si ferma al 3%. Il quadro restituisce un mercato distribuito su più mezzi e formati.
Per il 2026 OBE prevede una crescita degli investimenti del 6%. Il Food & Beverage mantiene il peso maggiore tra i settori, con il 24%, mentre il Branded Entertainment continua a coinvolgere categorie differenti.
“Alla crescita quantitativa si affianca una maggiore attenzione alla qualità dei progetti e al ruolo della marca”, commenta Erik Rollini, consigliere di OBE e executive director WWP Media. Per Emanuele Nenna, presidente di OBE, uno dei prossimi passaggi riguarda invece la misurazione dell’efficacia, con l’obiettivo di arrivare a riferimenti condivisi per il mercato.